A JPMorgan Asset Management publicou sua primeira previsão de longo prazo para o bitcoin, projetando um retorno anual de 10% ao longo da próxima década, ao mesmo tempo em que aponta uma volatilidade de 55% como obstáculo à adoção em carteiras institucionais. Isso importa porque um dos maiores bancos de Wall Street passou a modelar o desempenho de longo prazo do bitcoin da mesma forma que modela ações e títulos.
O que aconteceu
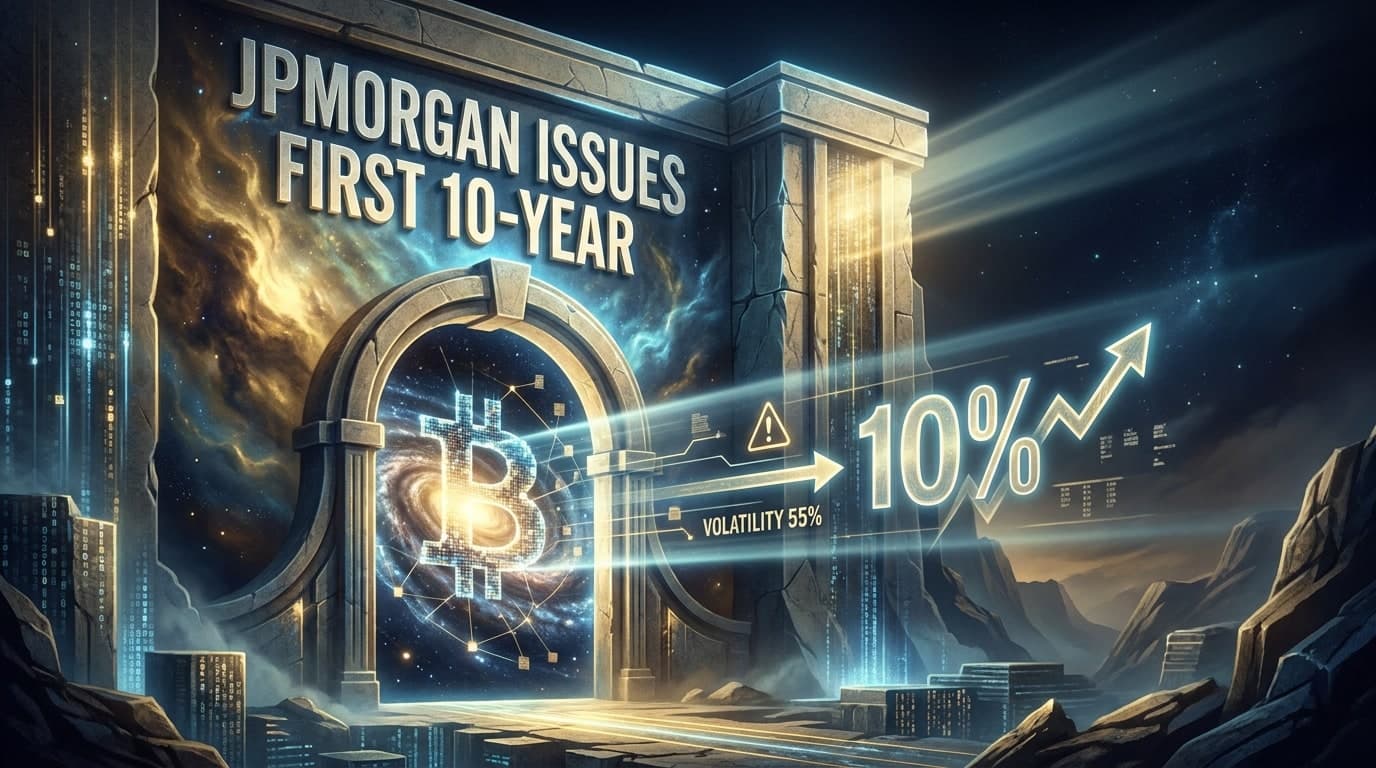
Segundo o The Block, a J.P. Morgan Asset Management divulgou sua primeira "long-term capital market assumption" (premissa de mercado de capitais de longo prazo) para o bitcoin. A previsão projeta um retorno anual de 10% para o ativo em um horizonte de longo prazo. O relatório também aponta uma volatilidade de 55% como principal risco. Segundo a JPMorgan, esse nível de volatilidade ainda representa uma barreira para uma adoção mais ampla do bitcoin em carteiras institucionais. O banco não especificou uma recomendação de alocação exata nem um prazo específico além de chamar a projeção de "longo prazo". Esta é a primeira vez que a JPMorgan Asset Management emite uma premissa formal de mercado de capitais de longo prazo especificamente para o bitcoin, colocando o ativo ao lado de outras classes que o banco acompanha para fins de planejamento plurianual.
Como chegamos aqui
O termo "long-term capital market assumption", ou LTCMA, descreve uma ferramenta padrão de projeção usada por gestores de ativos para o planejamento de carteiras em vários anos. De acordo com o The Block, esta é a primeira vez que a JPMorgan Asset Management produz esse tipo de previsão especificamente para o bitcoin. Isso sugere que o banco está começando a tratar o bitcoin com a mesma abordagem de modelagem aplicada a classes de ativos convencionais. Há poucos detalhes adicionais nas reportagens atuais, incluindo a data exata de publicação, os analistas responsáveis e a metodologia completa por trás da projeção de retorno de 10%. O detalhe que chama atenção é a diferença entre um retorno anual projetado de 10% e uma volatilidade de 55% sinalizada, um intervalo mais amplo do que o normalmente observado em ativos convencionais.
Por que isso importa para você
Para quem tem bitcoin, essa previsão acrescenta uma camada de validação institucional que até então era praticamente inexistente. Um número divulgado pela JPMorgan Asset Management pode influenciar a forma como fundos de pensão, fundações patrimoniais e gestores de fortunas modelam suas alocações em bitcoin daqui para frente. Para quem constrói infraestrutura cripto, um aumento na modelagem institucional costuma preceder um aumento no fluxo de capital institucional, ainda que nenhuma decisão de alocação tenha sido anunciada. Para o usuário comum, o número de 55% de volatilidade é um lembrete de que até as previsões otimistas de longo prazo carregam riscos significativos no curto prazo. Nada no material-fonte indica mudança na postura de investimento da própria JPMorgan ou em produtos ligados a essa previsão.
A grande questão
Se um grande banco como a JPMorgan Asset Management já modela os retornos de longo prazo do bitcoin da mesma forma que modela ações e títulos, isso torna o ativo mais adequado para carteiras de aposentadoria do mainstream, ou a volatilidade de 55% sinalizada confirma que ele ainda pertence a uma categoria separada, de maior risco, reservada a uma pequena fatia do capital? A resposta pode moldar a forma como fundos de pensão e gestores de fortunas tratam a alocação em bitcoin ao longo da próxima década.
O que observar
O The Block publicou essa previsão em 20 de outubro de 2026, de acordo com a data do artigo. Nenhuma data de acompanhamento foi anunciada até o momento. Os leitores devem ficar atentos a possíveis orientações concretas de alocação de carteira ligadas a essa previsão por parte da JPMorgan, e a eventuais projeções concorrentes de longo prazo para o bitcoin publicadas por outras grandes gestoras de ativos.