JP모건 자산운용이 비트코인에 대한 첫 장기 수익률 전망을 발표했다. 향후 10년을 기준으로 연 10%의 수익률을 전망하면서도, 55%에 달하는 변동성을 포트폴리오 편입을 가로막는 핵심 위험 요인으로 꼽았다. 이는 월가의 대형 은행이 비트코인의 장기 전망을 주식이나 채권과 같은 방식으로 모델링하기 시작했다는 점에서 의미가 크다.
무슨 일이 있었나
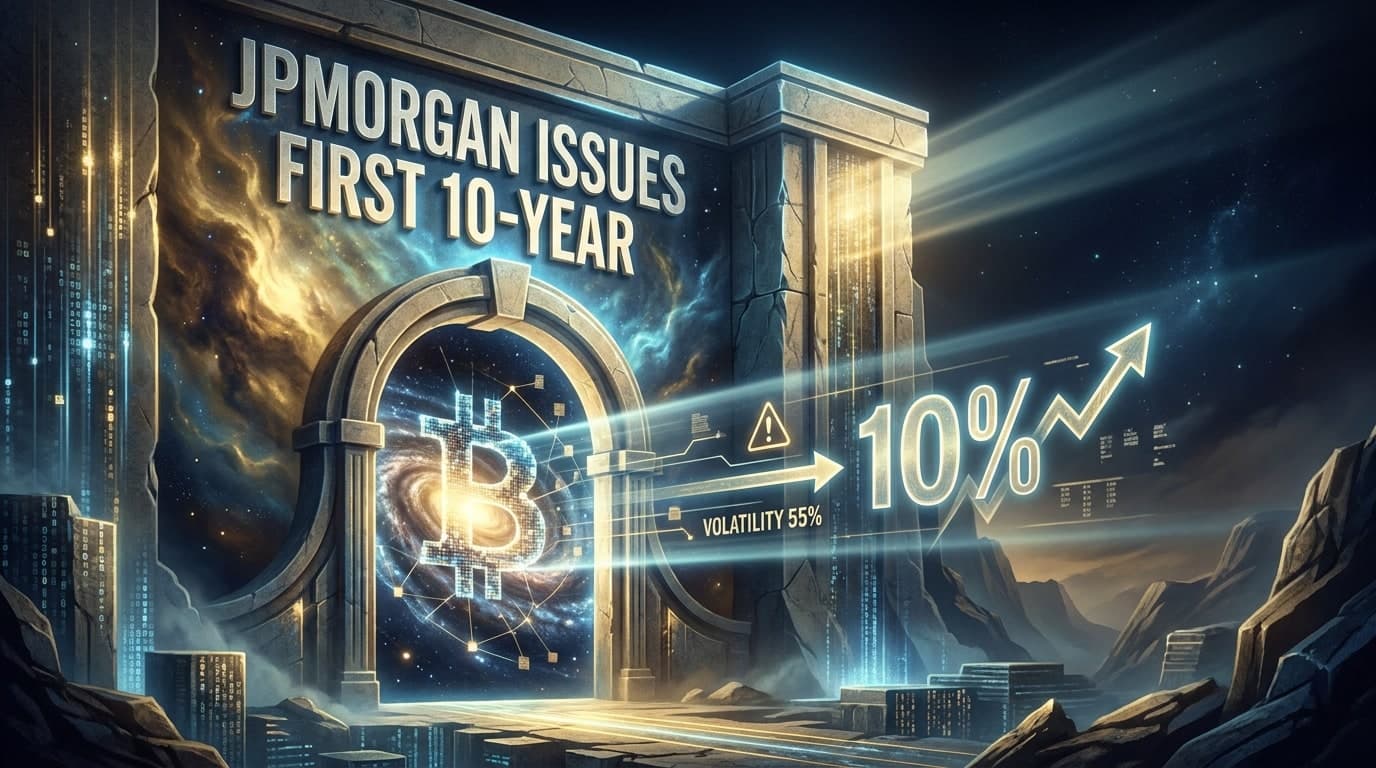
더블록(The Block)에 따르면, JP모건 자산운용은 비트코인에 대한 장기 자본시장 가정(LTCMA)을 처음으로 내놓았다. 이번 전망치는 장기적인 관점에서 비트코인의 연간 수익률을 10%로 제시했다. 보고서는 또한 55%의 변동성을 핵심 리스크로 지목했다. JP모건은 이러한 수준의 변동성이 기관 투자자들 사이에서 비트코인의 포트폴리오 편입 확대를 가로막는 장벽으로 남아 있다고 설명했다. 은행 측은 구체적인 자산배분 권고안이나 '장기'를 넘어서는 명확한 시간 범위는 제시하지 않았다. 이는 JP모건 자산운용이 비트코인에 대해 공식적인 장기 자본시장 가정을 내놓은 첫 사례로, 이제 비트코인이 은행이 다년간 계획을 위해 추적하는 다른 자산군들과 나란히 자리하게 됐다는 의미다.
배경
'장기 자본시장 가정(LTCMA)'이라는 용어는 자산운용사들이 다년간 포트폴리오 계획을 위해 사용하는 표준 전망 도구를 의미한다. 더블록에 따르면, JP모건 자산운용이 비트코인을 대상으로 이런 전망을 내놓은 것은 이번이 처음이다. 이는 해당 은행이 비트코인을 기존 자산군에 적용하던 것과 동일한 모델링 방식으로 다루기 시작했음을 시사한다. 정확한 발표 날짜, 담당 분석가, 10% 수익률 전망의 전체 방법론 등 현재 보도에는 세부 정보가 거의 공개되지 않았다. 특히 눈에 띄는 대목은 10%로 전망된 연간 수익률과 55%로 지목된 변동성 사이의 간극으로, 이는 일반적인 전통 자산군이 보이는 수준보다 훨씬 넓은 격차다.
이것이 중요한 이유
비트코인 보유자들에게 이번 전망치는 그동안 부족했던 기관 차원의 신뢰를 한층 더해주는 요소다. JP모건 자산운용이 제시한 수치는 향후 연기금, 기부금 펀드, 자산관리사들이 비트코인 배분을 모델링하는 방식에 영향을 줄 수 있다. 크립토 인프라 구축자들에게는, 기관의 모델링 확대가 종종 기관 자금 유입 확대로 이어지는 선행 지표가 되곤 한다는 점에서 의미가 있다. 다만 아직 구체적인 자산배분 결정이 발표된 것은 아니다. 일반 이용자들에게 55%라는 변동성 수치는 낙관적인 장기 전망조차 단기적으로는 상당한 리스크를 동반한다는 사실을 일깨워준다. 원문 자료에서는 이번 전망으로 인해 JP모건 자체의 투자 기조나 관련 상품 라인업이 바뀌었다는 내용은 확인되지 않는다.
더 큰 질문
JP모건 자산운용 같은 대형 은행이 이제 비트코인의 장기 수익률을 주식이나 채권과 같은 방식으로 모델링한다면, 이는 비트코인이 주류 은퇴연금 포트폴리오에 더 적합한 자산이 되었다는 뜻일까, 아니면 55%로 지목된 변동성이 여전히 비트코인을 소수 자본만을 위한 고위험 별도 자산군으로 남겨둬야 한다는 점을 확인해주는 것일까? 이 질문에 대한 답은 향후 10년간 연기금과 자산관리사들이 비트코인 배분에 접근하는 방식을 좌우할 수 있다.
앞으로 지켜볼 점
더블록은 이번 전망을 기사 날짜 기준 2026년 10월 20일에 발표했다. 아직 후속 발표 일정은 공개되지 않았다. 독자들은 JP모건이 이번 전망과 연계된 구체적인 포트폴리오 배분 가이드라인을 내놓을지, 그리고 다른 대형 자산운용사들이 이에 대응해 경쟁적인 장기 비트코인 전망치를 발표할지 지켜볼 필요가 있다.